Mostrando las entradas con la etiqueta Finanzas. Mostrar todas las entradas

lunes, enero 27, 2025

Morgan Housel y "La Psicología del Dinero" (XIX) - Creencias Políticas y Finanzas

Continúo con la penúltima entrega de la traducción del artículo del economista Morgan Housel, "La Psicología del Dinero", en el cual desarrolla 20 falacias sobre nuestra relación con el dinero. Veamos: 

19. Political beliefs driving financial decisions, influenced by economics being a misbehaved cousin of politics.

[19. Creencias políticas que impulsan las decisiones financieras, influenciadas por el hecho de que la economía es la prima malcriada de la política.]

I once attended a conference where a well known investor began his talk by saying, “You know when President Obama talks about clinging to guns and bibles? That is me, folks. And I’m going to tell you today about how his reckless policies are impacting the economy.”

[Una vez asistí a una conferencia donde un conocido inversionista comenzó su charla diciendo: “¿Sabes cuando el presidente Obama habla de aferrarse a las armas y a las Biblias? Ese soy yo, amigos. Y hoy les voy a contar cómo sus políticas imprudentes están impactando la economía”.]

I don’t care what your politics are, there is no possible way you can make rational investment decisions with that kind of thinking.

[No me importa cuál sea su política, no hay forma posible de tomar decisiones de inversión racionales con ese tipo de pensamiento.]

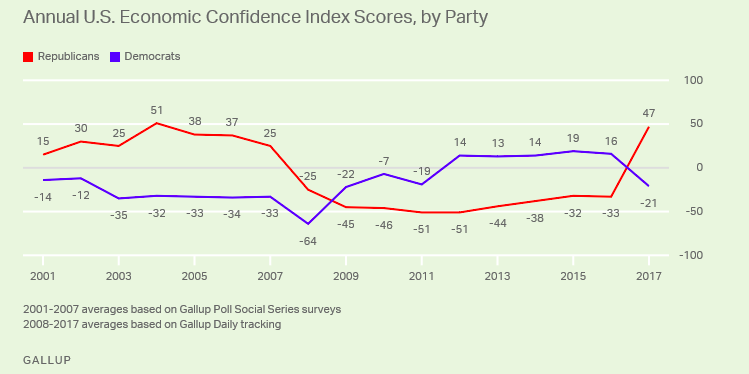
But it’s fairly common. Look at what happens in 2016 on this chart. The rate of GDP growth, jobs growth, stock market growth, interest rates – go down the list – did not materially change. Only the president did:

[Pero es bastante común. Mire lo que sucede en 2016 en este gráfico. La tasa de crecimiento del PIB, el crecimiento del empleo, el crecimiento del mercado de valores, las tasas de interés (vamos a continuación en la lista) no cambiaron materialmente. Sólo el presidente lo hizo:]

Índice de Confianza Económica Anual de los Estados Unidos, por Partido.

Years ago I published a bunch of economic performance numbers by president. And it drove people crazy, because the data often didn’t mesh with how they thought it should based on their political beliefs. Soon after a journalist asked me to comment on a story detailing how, statistically, Democrats preside over stronger economies than Republicans. I said you couldn’t make that argument because the sample size is way too small. But he pushed and pushed, and wrote a piece that made readers either cheer or sweat, depending on their beliefs.

[Hace años publiqué un montón de cifras sobre el desempeño económico del presidente. Y enloqueció a la gente, porque los datos a menudo no coincidían con lo que pensaban que debería ser según sus creencias políticas. Poco después, un periodista me pidió que comentara una historia que detallaba cómo, estadísticamente, los demócratas presiden economías más fuertes que los republicanos. Dije que no se podía argumentar así porque el tamaño de la muestra es demasiado pequeño. Pero presionó y presionó, y escribió un artículo que hizo que los lectores se alegraran o sudaran, dependiendo de sus creencias.]

The point is not that politics don’t influence the economy. But the reason this is such a sensitive topic is because the data often surprises the heck out of people, which itself is a reason to realize that the correlation between politics and economics isn’t as clear as you’d like to think it is.

[La cuestión no es que la política no influya en la economía. Sino que la razón por la que se trata de un tema tan delicado es que los datos a menudo sorprenden muchísimo a la gente, lo que en sí mismo es una razón para darse cuenta de que la correlación entre política y economía no es tan clara como nos gustaría pensar.]

¿Qué puedo aprender de lo anterior?

- Hay un sesgo según el cual ciertas creencias políticas impulsan las decisiones financieras, motivado por el hecho de que la economía y la política están estrechamente emparentadas: "las finanzas son un arma, la política es saber cuándo apretar el gatillo", como dice don Lucchesi, un personaje de la película El Padrino.

Don Licio Lucchesi, Presidente de Inmobiliare (la compañía de bienes raíces más grande del mundo, según la ficción de El Padrino III), conoce a Anthony Corleone en Italia y le dice una frase de antología: "Las finanzas son un arma. La política es saber cuándo disparar".

- Lo cierto es que no hay forma posible de tomar decisiones de inversión racionales siendo un extremista de las opiniones políticas. Aunque puedan ser primas hermanas, lo cierto es que lo mejor es mantener una mentalidad fría cuando se trata de involucrar alegremente a la política y a la economía.

- Esto se debe a que los datos de la realidad a menudo no coinciden con lo que dictan las creencias políticas de las personas. Cegarse por las opiniones políticas nubla el entendimiento y afecta el entendimiento de la realidad.

- En definitiva, la cuestión no está en que la política influya o no en la economía. Sino que dejar que esto pase indiscriminadamente puede hacer que los datos a menudo terminen sorprendiéndonos, indicando que la correlación entre política y economía no es tan clara como nos figuramos.

Es todo por hoy. Espero que el contenido sea de utilidad e interés. ¡Hasta la próxima!

Links de interés:

- The Psychology of Money (artículo original de Morgan Housel, en inglés).

- Parte XVIII de la serie.

martes, enero 21, 2025

Morgan Housel y "La Psicología del Dinero" (XV) - Entretenimiento vs. Aburrimiento

Sigo con la tradición del artículo de Morgan Housel, en el cual desarrolla 20 falacias y malos hábitos en nuestra relación con el dinero. Veamos: 

15. An attachment to financial entertainment due to the fact that money is emotional, and emotions are revved up by argument, extreme views, flashing lights, and threats to your wellbeing.

15. Un apego al entretenimiento financiero debido al hecho de que el dinero es emocional y las emociones se aceleran con discusiones, opiniones extremas, luces intermitentes y amenazas a su bienestar.

If the average American’s blood pressure went up by 3%, my guess is a few newspapers would cover it on page 16, nothing would change, and we’d move on. But if the stock market falls 3%, well, no need to guess how we might respond. This is from 2015: “President Barack Obama has been briefed on Monday’s choppy global market movement.”

[Si la presión arterial del estadounidense promedio aumentara un 3%, supongo que algunos periódicos lo cubrirían en la página 16, nada cambiaría y seguiríamos adelante. Pero si el mercado de valores cae un 3%, bueno, no hay necesidad de adivinar cómo podríamos responder. Esto es de 2015: “El presidente Barack Obama ha sido informado sobre el agitado movimiento del mercado global del lunes”.]

Why does financial news of seemingly low importance overwhelm news that is objectively more important?

[¿Por qué las noticias financieras de aparentemente poca importancia abruman a las que son objetivamente más importantes?]

Because finance is entertaining in a way other things – orthodontics, gardening, marine biology – are not. Money has competition, rules, upsets, wins, losses, heroes, villains, teams, and fans that makes it tantalizingly close to a sporting event. But it’s even an addiction level up from that, because money is like a sporting event where you’re both the fan and the player, with outcomes affecting you both emotionally and directly.

[Porque las finanzas son entretenidas de una manera que otras cosas (ortodoncia, jardinería, biología marina) no lo son. El dinero tiene competencia, reglas, sorpresas, victorias, derrotas, héroes, villanos, equipos y fanáticos que lo hacen tentadoramente cercano a un evento deportivo. Pero es incluso un nivel de adicción superior a eso, porque el dinero es como un evento deportivo en el que eres tanto el aficionado como el jugador, y los resultados te afectan tanto emocional como directamente.]

Las finanzas son "como" un evento deportivo por el nivel de emociones que implica. Pero en realidad no son un deporte. Su finalidad es maximizar la ganancia, no minimizar el aburrimiento.

Which is dangerous.

[Lo cual es peligroso.]

It helps, I’ve found, when making money decisions to constantly remind yourself that the purpose of investing is to maximize returns, not minimize boredom. Boring is perfectly fine. Boring is good. If you want to frame this as a strategy, remind yourself: opportunity lives where others aren’t, and others tend to stay away from what’s boring.

He descubierto que, a la hora de tomar decisiones monetarias, resulta útil recordar constantemente que el propósito de invertir es maximizar la rentabilidad, no minimizar el aburrimiento. Aburrirse está perfectamente bien. Aburrido es bueno. Si quiere enmarcar esto como una estrategia, recuerde: las oportunidades viven donde otros no están, y otros tienden a mantenerse alejados de lo que es aburrido.

¿Qué puedo aprender de lo anterior?

- El “apego al entretenimiento financiero” se debe a que el dinero es un tema emocional. Las emociones se aceleran con discusiones, opiniones extremas y amenazas al bienestar.

- ¿Por qué las noticias financieras que son poco importantes abruman a las que objetivamente sí lo son? Porque las finanzas son entretenidas. El dinero tiene competencia, reglas, sorpresas, victorias, derrotas, héroes, villanos, equipos y fanáticos que lo asemejan a un evento deportivo.

- Pero LAS FINANZAS NO SON UN DEPORTE. A la hora de tomar decisiones sobre el dinero, deberíamos recordar que el propósito de invertir es maximizar la rentabilidad, no minimizar el aburrimiento. Lo aburrido está ok: si las otras personas se alejan del aburrimiento, aprovechemos las oportunidades justo donde los otros no están.

Es todo por hoy. Espero que el contenido sea útil e interesante. ¡Hasta la próxima!

Links de interés:

- The Psychology of Money (artículo original de Morgan Housel, en inglés).

- Parte XIV de la serie.

lunes, enero 13, 2025

Morgan Housel y "La Psicología del Dinero" (XII) - Hiperactividad vs. Efecto Compuesto

Continúo con una nueva entrega de la traducción del artículo de Morgan Housel, "La Psicología del Dinero", en el que desarrolla 20 falacias en nuestra relación con el dinero y que fue el punto de partida para su libro homónimo, que se convirtió en un éxito en ventas. Veamos:

12. A tendency toward action in a field where the first rule of compounding is to never interrupt it unnecessarily.

[12. Una tendencia a la acción en un campo donde la primera regla de la capitalización es nunca interrumpirla innecesariamente.]

El finado Charlie Munger, mano derecha de Warren Buffett, Vicepresidente de Berkshire Hathaway y hombre sabio donde los haya, solía decir que la primera regla del efecto compuesto es no interrumpirlo innecesariamente. 

If your sink breaks, you grab a wrench and fix it. If your arm breaks, you put it in a cast.

[Si tu fregadero se rompe, tomas una llave y lo reparas. Si se te rompe el brazo, te ponen un yeso.]

What do you do when your financial plan breaks?

[¿Qué haces cuando tu plan financiero fracasa?]

The first question – and this goes for personal finance, business finance, and investing plans – is how do you know when it’s broken?

[La primera pregunta (y esto se aplica a las finanzas personales, las finanzas comerciales y los planes de inversión) es ¿cómo sabemos cuándo está roto?]

A broken sink is obvious. But a broken investment plan is open to interpretation. Maybe it’s just temporarily out of favor? Maybe you’re experiencing normal volatility? Maybe you had a bunch of one-off expenses this quarter but your savings rate is still adequate? It’s hard to know.

Un fregadero roto es obvio. Pero un plan de inversión fracasado está abierto a la interpretación. ¿Acaso simplemente perdió popularidad temporalmente? ¿Quizás estás experimentando una volatilidad normal? ¿Quizás tuviste muchos gastos únicos este trimestre pero tu tasa de ahorro sigue siendo adecuada? Es difícil saberlo.

When it’s hard to distinguish broken from temporarily out of favor, the tendency is to default to the former, and spring into action. You start fiddling with the knobs to find a fix. This seems like the responsible thing to do, because when virtually everything else in your life is broken, the correct action is to fix it.

[Cuando es difícil distinguir entre el fracaso de lo que temporalmente ha caído en desgracia, la tendencia es optar por el primero y entrar en acción. Empiezas a jugar con los botones para encontrar una solución. Esto parece ser lo más responsable, porque cuando prácticamente todo lo demás en tu vida está roto, la acción correcta es repararlo.]

There are times when money plans need to be fixed. Oh, are there ever. But there is also no such thing as a long-term money plan that isn’t susceptible to volatility. Occasional upheaval is usually part of a standard plan.

[Hay ocasiones en las que es necesario arreglar los planes monetarios. Sí que las hay. Pero no existe un plan monetario a largo plazo que no sea susceptible a la volatilidad. Los trastornos ocasionales suelen formar parte de un plan estándar.]

When volatility is guaranteed and normal, but is often treated as something that needs to be fixed, people take actions that ultimately just interrupts the execution of a good plan. “Don’t do anything,” are the most powerful words in finance. But they are both hard for individuals to accept and hard for professionals to charge a fee for. So, we fiddle. Far too much.

Cuando la volatilidad está garantizada y es normal, pero a menudo es tratada como algo que debe repararse, las personas toman medidas que, en última instancia, simplemente interrumpen la ejecución de un buen plan. “No hagas nada”, son las palabras más poderosas en finanzas. Pero son difíciles de aceptar tanto para los individuos como para los profesionales que cobran una tarifa. Entonces, manipulamos las cosas. Demasiado.

¿Qué puedo aprender de lo anterior?

- Charlie Munger solía decir que "la primera regla de la capitalización (o "efecto/interés compuesto") es nunca interrumpirla innecesariamente". Esta es un recomendación para la inacción en materia de finanzas cuando las cosas parecen volverse sombrías.

- Es obvio, si algo se rompe, la reacción normal es arreglarlo. Sin embargo, cuando un plan financiero fracasa, a menudo la mejor acción es no hacer nada. Esperar. Por eso, mucha gente compra una acción con un precio en máximos históricos para luego arrepentirse cuando el mercado cae, vendiendo la acción por debajo de su valor real, cuando lo mejor hubiese sido simplemente no hacer nada y esperar la recuperación del mercado, en lugar de materializar pérdidas. 

- No existe un plan monetario a largo plazo que sea inmune a la volatilidad de los mercados. Los trastornos ocasionales suelen formar parte de un plan normal. En estos casos, lo mejor que puedes hacer es no hacer nada.

Es todo por el momento. Espero que el contenido sea de provecho e interés. ¡Hasta la próxima!

Links de interés:

- The Psychology of Money (artículo original de Morgan Housel, en inglés).

- Parte XI de la serie.

lunes, abril 30, 2012

WSJ: Los inversionistas compran deuda venezolana y venden la argentina

Por Prabha Natarajan

NUEVA YORK (Dow Jones)— En un giro de percepciones, los inversionistas ahora prefieren los bonos denominados en dólares de Venezuela a los de Argentina.

Los administradores de fondos y los especuladores esperan con ansias la posibilidad de un cambio político en Venezuela y adquirir la deuda del país. Esperan aprovechar una rápida alza en los precios de estos bonos si un nuevo gobierno reemplaza al enfermo presidente Hugo Chávez.

En tanto, muchos inversionistas han comenzado a vender la deuda argentina por las impredecibles políticas de la presidenta Cristina Fernández de Kirchner, quien ha decidido expropiar a la petrolera YPF SA, una filial de la española Repsol YPF SA.


En cierto sentido, los inversionistas perciben que estos países están estancados en los años 80 y 90, cuando las políticas fuertemente influenciadas por las ideologías y el populismo llevaron a muchos países latinoamericanos a caer en cesación de pagos.

Ninguna de estas naciones corre este riesgo y ambas ofrecen altos rendimientos: más de 600 puntos base sobre el índice general de bonos de mercados emergentes.

Pero en semanas recientes la percepción y las expectativas en torno a ambos países han cambiado de manera tangible. Hay una clara preferencia por Venezuela sobre Argentina.

"Estamos convencidos de que habrá un cambio y Chávez no será el próximo presidente de Venezuela, aunque es difícil saber qué rumbo tomará", dijo Sam Finkelstein de Goldman Sachs Asset Management. Esa, señaló, es la razón para comprar deuda venezolana a largo plazo.

Chávez, quien ha gobernado el país desde 1999, padece un cáncer y sus esporádicas apariciones han generado preocupación sobre su salud y capacidad para gobernar el país. Analistas y observadores del mercado esperan que el 1 julio, cuando se da el inicio oficial a la campaña electoral, haya una señal clara sobre si el mandatario decidirá ir a la reelección.

La ponderación de Argentina en el Índice Global de Bonos de Mercados Emergentes de J.P. Morgan —la referencia para la deuda denominada en dólares que sigue la mayoría de los inversionistas— no registra cambios, lo que refleja la perspectiva neutral para el país. Pero el índice tiene una ponderación superior —o más del promedio— para Venezuela. Ambos países representan 1,3% y 9,5%, respectivamente, del índice en términos de capitalización de mercado, según J.P. Morgan.

Joyce Chang, titular global de mercados emergentes e investigación de crédito en J.P. Morgan, destacó que los inversionistas obtuvieron "cuantiosas ganancias sobre la deuda venezolana en el primer trimestre, pero aún se justifica mantener una alta ponderación venezolana debido a los altos rendimientos".

Por otro lado, la trayectoria de la deuda argentina parece muy clara para los inversionistas.

"Argentina avanzaba por el largo camino de regreso, tras caer en cesación de pagos, para acceder a los mercados internacionales, y ahora a retrocedido varios pasos", señaló Russ Rowley, administrador de cartera en Principal Global Investors. La semana pasada su fondo comenzó vender sus ya bajas ponderaciones de bonos corporativos y soberanos argentinos.

Aunque los rendimientos argentinos siguen siendo altos y atractivos, Rowley teme una fuga de inversionistas y la imposición de controles por parte del gobierno si la situación empeora. "No estamos siendo compensados en forma adecuada por estos riesgos", agregó.

"El verdadero riesgo en Argentina es que su patrocinio podría caer; eso ya sucedió en Venezuela", indicó Chang. "La reserva de inversionistas será bastante menor y esto probablemente resultará en una mayor volatilidad".

Sin embargo, algunos inversionistas prefieren esperar que haya más claridad."Las cosas están cambiando un poco y se comienza a generar una mayor cautela", expresó Catherine Elmore de Standish Asset Management. "Hay una reevaluación en términos de cuán expuestos estamos a estos países".

Por ejemplo, su fondo iguala la ponderación para la deuda de referencia argentina y venezolana, pero observa de cerca los acontecimientos en este último país y no descarta incrementar su exposición a Venezuela.

Fuente: http://online.wsj.com/article/SB10001424052702304723304577370154261812584.html?mod=WSJS_inicio_LeftWhatsNews; April 27, 2012, 2:48 p.m.

miércoles, abril 25, 2012

Warren Buffett diagnosticado con cáncer en la próstata

Warren Buffett, el "oráculo de Omaha", uno de los más grandes iversionistas de la historia (por sus elevados rendimientos y su afable personalidad) y una de las figuras favoritas de este blog, sorprendió a comienzos de esta semana con el anuncio de su padecimiento físico: cáncer de próstata, lo cual no es nada del otro mundo para una persona de su edad (81 años), pero que incrementa nuevamente las preocupaciones acerca de la sucesión del CEO y supervisor de las inversiones de Berkshire Hathaway, las cuales no se han hecho esperar, tal y como lo informa el Wall Street Journal Américas en la siguiente nota:  


Por Serena Ng y Colin Barr (April 18, 2012, 5:14 p.m.)

El inversionista multimillonario Warren Buffett, reveló el martes que tiene cáncer de próstata e indicó que seguirá al mando de su conglomerado Berkshire Hathaway Inc., mientras reciba su tratamiento en los próximos meses.

En una carta a los accionistas de la compañía, Buffett, de 81 años, dijo que tiene cáncer de próstata en fase 1, una forma temprana de la enfermedad que es tratable. Asimismo, señaló que los médicos le informaron que su estado "no es ni remotamente amenazante para su vida ni debilitante de manera significativa".

El presidente de la junta directiva y presidente ejecutivo de Berkshire dijo que recibió el diagnóstico el miércoles 11 de abril, luego de una revisión de rutina y fue sometido a otras pruebas que "mostraron que no había incidencia de cáncer en otras partes" de su cuerpo. Indicó además que espera comenzar a mediados de julio un tratamiento diario de radiación durante dos meses, lo que significará una restricción para viajar "pero que no cambiará su rutina de otra manera".

El comunicado indicaba que no se espera que Buffett, que dirige Berkshire desde hace casi medio siglo, dimita de su doble función de administración del conglomerado y supervisor de la mayor parte de sus inversiones. El inversionista no pudo ser contactado para hacer comentarios.

Los expertos médicos dicen que es probable que el pronóstico para Buffett sea bueno en el largo plazo, dado que su cáncer está en una etapa muy temprana y las formas iniciales de la enfermedad son tratables. La American Cancer Society dice que en 2012 serán diagnosticados cerca de 242.000 nuevos casos de cáncer de próstata, y predice alrededor de 28.000 muertes.

Sin embargo, la enfermedad puede plantear más preguntas acerca de unos planes de sucesión de Berkshire, los cuales se mantienen en secreto, una preocupación que en los últimos años ha pesado sobre la compañía y el precio de sus acciones. El anuncio tiene lugar apenas tres semanas antes de la reunión anual de la compañía, un gran espectáculo llamado "el Woodstock para los capitalistas", que en los últimos años ha atraído a multitudes superiores a 30.000 personas para una sesión de cinco horas de preguntas y respuestas con Buffett y otras actividades festivas.

Buffett dijo en febrero que la junta de la compañía había identificado a una persona para sucederlo como presidente ejecutivo y a otros dos como alternativas. No obstante, Buffett no ha revelado la identidad de ninguno de los tres individuos y dijo que tampoco se le había informado al principal candidato para el puesto. Por otra parte, Buffett contrató a dos personas que asegura que se encargarán de supervisar las inversiones de más de US$100.000 millones de Berkshire una vez que se jubile o luego de su muerte.

A través del comunicado del martes, Buffett dijo que se siente "genial" y que informará de inmediato a los accionistas lo que deban saber en torno de su salud. "Con el tiempo, por supuesto, pero creo que ese día está muy lejos", añadió.

La noticia fue una sorpresa para los accionistas de Berkshire, pero algunos dijeron que no están particularmente preocupados.

"Estamos preocupados por él personalmente, pero la tasa de supervivencia en estos casos es prácticamente de 100%", opinó Whitney Tilson, socio director de T2 Partners LLC, quien dice que todavía espera que Buffett se mantenga al mando por al menos cinco años más. "Eso no cambia las probabilidades de por cuánto tiempo más dirigirá Berkshire, aunque obviamente es irremplazable".

Las acciones de Clase A de Berkshire cayeron alrededor de 2% en las operaciones posteriores al cierre del martes, a US$119,1 por acción, luego de haber aumentado 1,5% antes del anuncio, que fue realizado a las 5 de la tarde de Nueva York. Meyer Shields, analista de Stifel Nicolaus, dijo que podría haber una "modesta debilidad" en las acciones el miércoles, en medio de la incertidumbre relacionada con la sucesión.

Señaló, sin embargo, que el pronóstico de Buffett no eleva de manera significativa las preocupaciones en torno de la sucesión, ya que es probable que el tratamiento tenga éxito.

Buffett ha gozado de buena salud durante mucho tiempo, aunque en 2000 fue hospitalizado durante varios días y sometido a una cirugía de dos horas de duración para eliminar varios pólipos benignos en el colon. Habían sido descubiertos en un examen de rutina. En estos días, Buffett dice que todavía come lo que quiere, pero también tiene un entrenador personal que lo visita en su casa varias veces por semana para guiarlo en la realización de algunos ejercicios livianos.

El martes, Buffett describió su nivel de energía en "100%", y dijo que se siente como su salud como "normal, excelente".

Sin embargo, en la medida que Buffett envejece, las especulaciones sobre su salud y la longevidad se han incrementado, al igual que las preocupaciones acerca de cómo Berkshire será conducida cuando él tenga que dar un paso al costado. La empresa que él transformó de fabricante textil en dificultades a un amplio conglomerado involucrado en seguros, ferrocarriles, servicios públicos y manufacturas, sigue estando muy identificada con él y sus seguidores se muestran escépticos de que una sola persona, o varias, puedan ganar al mercado de la manera en que Buffett lo ha hecho en más de cuatro décadas.

Las acciones de Berkshire se cotizaban en su nivel más bajo en décadas, cerca de 1,1 veces el valor contable, frente a su valoración media de cerca de 1,6 veces el valor contable en los últimos veinte años.
 Fuente: http://online.wsj.com/article/SB10001424052702303513404577352261774651828.html.

lunes, abril 16, 2012

WSJ: Keynes, el inversionista


Associated Press
John Maynard Keynes
Por: Jason Zweing (http://online.wsj.com/article/SB10001424052702303815404577336414242549798.html?mod=WSJ_ESP_CarouselHighglights_1; April 11, 2012, 11:50 a.m.).

Nadie se identifica como Keynesiano en estos momentos, al menos nadie entre los gestores de fondos, lo cual es una lástima.

Un nuevo análisis del desempeño de las inversiones de John Maynard Keynes muestra que el economista británico fue uno de los mejores inversionistas del siglo pasado. Al comprender las razones detrás del éxito de Keynes, los inversionistas pueden tener un entendimiento más acabado de por qué tantos de los gestores de fondos actuales no tienen un desempeño tan estelar.

Más allá de su opinión sobre las teorías económicas sobre la intervención estatal en la economía, Keynes (1883–1946) siempre ha tenido una reputación extraordinaria como inversionista. Hasta ahora, sin embargo, nadie se había tomado la molestia de reconstruir su historial de inversiones.

David Chambers y Elroy Dimson, académicos de la Universidad de Cambridge y London School of Economics, respectivamente, han dedicado buena parte de los últimos años a desmenuzar los portafolios de Keynes. Los resultados muestran que los retornos de Keynes fueron extraordinarios y la forma en la que los consiguió es aún más increíble.

Entre 1924 y 1946, mientras escribió numerosos libros y transformaba el sistema monetario global, Keynes encontró el tiempo para dirigir el fondo de King's College en la Universidad de Cambridge. En ese lapso, según Chambers y Dimson, el desempeño de Keynes superó al de la bolsa británica en un promedio de ocho puntos porcentuales anuales, ajustado por riesgo.

Inversionistas de la talla de Benjamin Graham, Peter Lynch, John Templeton y Warren Buffett superan al mercado por un promedio anual de entre tres y 13 puntos porcentuales a lo largo de sus carreras. Sin embargo, la mayoría de ellos no tuvo que lidiar con la Gran Depresión o la Segunda Guerra Mundial.

¿Cómo lo consiguió Keynes?

A través de la flexibilidad, resistencia e independencia.

Keynes comenzó como lo que hoy llamaríamos un gestor "macro", alguien que interpreta las señales monetarias y económicas para comprar y vender acciones, bonos y efectivo. Negociaba con divisas extranjeras y materias primas. Como director del Banco de Inglaterra, Keynes tenía acceso a información privilegiada sobre los cambios de tasas de interés, aunque no hay evidencia de que la haya usado en sus inversiones

No obstante, Keynes no era un buen gestor macro. Se quedó rezagado frente a la bolsa británica hasta 1928 y un 83% de su portafolio primario estaba en acciones antes del desplome de 1929

"Es difícil anticiparse a los mercados", dijo Chambers. "Keynes tuvo problemas con ello y no logró prever el colapso de 1929 a pesar de contar con una incomparable red de fuentes de información".

Luego Keynes hizo una serie de cambios radicales: pasó de ser un asignador de capital a un seleccionador de acciones. Prefirió invertir en empresas pequeñas y medianas subvaloradas.

Keynes también hizo apuestas titánicas en industrias qué él consideraba que estaban a buen precio. Para 1936 tenía un 66% de su portafolio en acciones mineras y nada en acciones de bancos o de empresas de energía. Las mineras de oro sudafricanas, previó correctamente, se beneficiarían de la caída en los valores de las divisas.

Keynes no sólo fue un pionero en poseer acciones cuando la mayoría de los grandes inversionistas prefería los bonos, sino que también tenía apetito por el riesgo, concentrando hasta la mitad de sus activos en cinco inversiones, o sus "mascotas" como las llamaba. Keynes se aferraba a sus acciones por más de cinco años.

Medio en broma, llegó a proponer "que la compra de una inversión sea tan permanente e indisoluble como el matrimonio" (actualmente, el fondo promedio estadounidense de acciones tiene apenas un 19% en sus cinco inversiones principales y mantiene en su poder a una acción cualquiera por apenas 15 meses).

El "diferencial de error" del portafolio de Keynes, es decir la cantidad en la que se comportaba de forma diferente que el mercado en general, era casi cuatro veces más alto de lo normal en los fondos institucionales de hoy en día, indicaron Chambers y Dimson.

Keynes no era simplemente alguien a quien le gustaba llevar la contraria. Era el epítome de su propia definición de un inversionista a largo plazo: "excéntrico, poco convencional e imprudente a los ojos de la opinión tradicional". Para emular a Keynes "usted debe ser idiosincrático", dijo Chambers. "Eso es algo fácil de decir, pero mucho más difícil de ejecutar".

Una de las mayores ventajas de Keynes, aseguran Chambers y Dimson, fue que la junta de King's College le dio la autoridad total para invertir a su gusto.

Hoy en día tal libertad sólo se encuentra en firmas pequeñas como Fairholme, FPA, Longleaf y Yacktman, para mencionar algunas, que operan independientemente y no se doblegan ante sus clientes. Esa libertad, por supuesto, conlleva el riesgo de retornos horribles a corto plazo y la posibilidad de que los mejores talentos se vayan.

En la mayoría de las grandes firmas de inversión, los gestores de portafolio deben invertir en estrechas "cajas de estilo" y seguir el desempeño de sus pares. La orden máxima de las dubitativas firmas de gestión de activos de hoy en día es asegurarse que sus carteras nunca se desvíen de los resultados del promedio. Eso le quita el incentivo a los clientes de salir en desbandada y le permite a las firmas seguir ganando comisiones, maximizando así sus propios retornos, a la vez que minimizan los de sus clientes.

viernes, febrero 17, 2012

Dossier - WSJ: Grecia sobre el tapete (II)

1) El euro ahora debe observar a los griegos

(http://online.wsj.com/article/SB10001424052970203646004577215242838646730.html; FEBRUARY 10, 2012, 5:26 P.M.)

Por NICHOLAS HASTINGS

LONDRES — El euro posiblemente esté descontando a Grecia, pero no puede permitirse descontar a los griegos.

En las últimas semanas, la moneda única ha permanecido firme debido a que las inyecciones de liquidez, conocidas como LTRO, del Banco Central Europeo (BCE) han ayudado a reducir los costos de financiamiento de la deuda de los países periféricos.

Debido a que el riesgo de contagio desde Grecia ha disminuido y las perspectivas de crecimiento mundial en general han mejorado, los inversionistas se han mostrado contentos por seguir realizando coberturas de sus posiciones al descubierto en euros.

Las promesas de la canciller alemana Angela Merkel de mantener a Grecia en la unión monetaria, y las sugerencias del BCE de que está preparado para flexibilizar sus normas de financiamiento monetario para proporcionar a Grecia incluso más efectivo, han ayudado para que el euro sortee con éxito las últimas etapas de la crisis de deuda de Grecia.

De hecho, los inversionistas se han confiado tanto en que el gobierno griego alcanzará un acuerdo con la troika —lo que le asegurará obtener un segundo rescate de 130.000 millones de euros y cumplir con su primer vencimiento de pagos por 14.500 millones de euros para el 20 de marzo— que las opciones de divisas muestran que la volatilidad a un mes ha caído a un mínimo de nueve meses.

En pocas palabras, eso significa que los temores de un colapso indeseable del euro en el corto plazo están cediendo rápidamente.

Esto sigue siendo así pese a que siguen aumentando las tensiones.

Los ministros de Finanzas de la zona euro han rechazado el último paquete de austeridad, y el ministro de Finanzas griego, Evangelos Venizelos, volvió el jueves por la noche a Atenas con instrucciones de recortar otros 325 millones de euros, proporcionar seguridad sobre su implementación y obtener la aprobación general del parlamento para el domingo (...)

Datos de esta semana muestran que, incluso sin la última ronda de fuertes reducciones de gastos, la economía griega ya está implosionando. La producción industrial cayó 11,3% adicional, el desempleo se sitúa sobre 20% y la tasa de desempleo juvenil ascendió sobre 45%.

Los sindicatos ya han respondido con una serie de huelgas, que incluyen la última paralización por 48 horas el viernes y sábado (...)

Todo esto, por supuesto, se produce antes de cualquier implementación real de los últimos recortes, los cuales posiblemente no encuentren mucho respaldo antes de las elecciones una vez que el gobierno tecnócrata de Lucas Papademos renuncie dentro de unos pocos meses.

A medida que aumente el riesgo de mayores desórdenes sociales y se ponga más en duda la pertenencia de Grecia en el euro, los inversionistas bien podrían encontrar que asumir nuevas posiciones al descubierto en la moneda única sea probablemente su mejor forma de defensa. Esto bien podría explicar que aunque la volatilidad a corto plazo posiblemente haya caído en el mercado de opciones, las de más largo plazo aún están aumentando a medida que los inversionistas cubren sus apuestas sobre cómo se las arreglarán los propios griegos.

2) Los mercados se desacoplan de Grecia


Por CHARLES FORELLE

LONDRES — El año pasado los mercados globales no dejaron de prestar atención ni por un minuto a todo lo que sucedía en Atenas. Los ecos de cada noticia sacudían a los mercados de bonos de la zona euro y a las bolsas de valores del resto del mundo.

Pero en lo que va del año esa situación no se ha repetido. En Grecia se han multiplicado los disturbios, ha aumentado la inestabilidad política y los datos económicos son deplorables a medida que el país se arrastra penosamente hacia su segundo paquete de rescate. Sin embargo, los precios de los bonos en Italia y España, los indicadores más cruciales del contagio de la crisis, han subido. La prima de riesgo, por lo tanto, ha bajado.

(Img. Izq.: Visitantes ven una sesión del Parlamento griego el 12 de febrero. Reuters)

Aislar a Grecia del resto de la euro zona, o al menos de las economías más grandes, ha sido una de las metas de la Unión Europea por más de un año. Aún es demasiado pronto como para cantar victoria, pero una mirada a los datos del mercado sugiere que los líderes europeos tienen razones para ser optimistas. Al mismo tiempo, temas sin resolver, como la salud a largo plazo de Italia y los esfuerzos del bloque por reformar su gobierno fiscal han eclipsado la situación griega.

Durante dos semanas en julio de 2011, en momentos en que los líderes del continente se debatían sobre si y cómo imponer pérdidas a los acreedores privados de Grecia, los inversionistas vendieron deuda italiana. El rendimiento de su bono a 10 años saltó un punto porcentual completo, a casi 6%. En las semanas siguientes, a medida que Grecia forjaba un acuerdo para obtener más financiamiento y pérdidas relativamente pequeñas para los acreedores privados, los precios de los bonos italianos y españoles se fortalecieron. Posteriormente, cuando el acuerdo comenzó a desmoronarse, los bonos volvieron a debilitarse rápidamente. A finales del año pasado, el rendimiento del bono italiano a 10 años superó 7%.

La telenovela de este mes sobre la aprobación del segundo rescate griego, en cambio, apenas si ha sido percibida por los mercados de deuda soberana italiana y española. El rendimiento del bono italiano a 10 años apenas se ha movido en las últimas dos semanas y se mantuvo en 5,6% el martes, según Tradeweb.

Establecer una correlación entre los precios de los bonos griegos y los de sus contrapartes italianos y españoles es difícil, debido a que los bonos griegos casi no se transan. No obstante, los movimientos en el mercado de valores de Grecia, una cruda medición del sentimiento griego, han tenido una menor correlación con los bonos italianos y españoles este año que durante períodos especialmente álgidos de mediados y finales del año pasado.

La anticipada conclusión del acuerdo de reestructuración griego tampoco parece estar aumentando las preocupaciones de que los tenedores de bonos de otros países rescatados puedan sufrir la misma suerte. Aunque algunos líderes temían que permitirle a Grecia reestructurar su deuda pesaría sobre los bonos de otros países debilitados, ese no ha sido el caso.

Los bonos portugueses se vieron afectados a mediados del año pasado por las discusiones iniciales sobre la reestructuración de la deuda griega y los inversionistas en su mayoría aceptaron que el país necesitaría al menos más ayuda y posiblemente el perdón de parte de su deuda. Sin embargo, la perspectiva no ha empeorado en los últimos meses, pese a las profundas pérdidas impuestas a los bonistas griegos (...)

No obstante, hay posibles obstáculos a este optimismo. Por ejemplo, se han presentado varios episodios de países de la zona euro que se "desacoplan" del resto, sólo para reacoplarse después. El rendimiento de los bonos españoles se disparó por encima de los de Italia a finales de 2010 y principios de 2011, sólo para caer a finales del año mientras que los de Italia subían.

Grecia, asimismo, sigue siendo una caja de sorpresas. Aunque sus líderes en principio han acordado los duros recortes necesarios para obtener la segunda ronda de fondos de rescate, el acuerdo final no ha sido firmado y su plan para una reestructuración ordenada de la deuda está plagado de obstáculos.

3) Algunos acreedores de Grecia proponen retrasar el segundo rescate

Por ALKMAN GRANITSAS y STELIOS BOURAS

(http://online.wsj.com/article/SB10001424052970204792404577225030078162596.html?mod=WSJS_mercados_LeftWhatsNews; FEBRUARY 15, 2012, 10:28 A.M.)

LONDRES (EFE Dow Jones) - Algunos funcionarios de finanzas de la eurozona estudian retrasar la totalidad o una parte del segundo paquete de rescate que se prepara para Grecia, al tiempo que evitan una cesación de pagos de la deuda del país, según fuentes al tanto.

Los funcionarios estarían estudiando un retraso hasta después de las elecciones que se celebrarán en abril, ya que temen que los líderes políticos griegos no haya mostrado un compromiso suficiente a la hora de aplicar unos duros recortes del gasto, salarios y empleo público necesarios para cumplir los términos del rescate.

Sin embargo, estarían dispuestos a asegurar que el Gobierno puede cumplir el reembolso de los 14.500 millones de euros en bonos que vencen el 20 de marzo.


(Img. Der.: Getty Images)

Los funcionarios enfatizaron que esta idea no es compartida por todos los miembros de la euro zona y de momento ni siquiera es una propuesta oficial. La sugerencia se deriva de algunos de los acreedores soberanos de Grecia con calificaciones triple A, pero es poco probable que sea considerada seriamente hasta que los ministros de finanzas de la euro zona le den una mirada a los detalles del plan de austeridad griego y a los compromisos de implementar las reformas que incluye.

Por su parte, el ministro de Finanzas griego, Evangelos Venizelos, dijo el miércoles que los últimos asuntos pendientes antes de poder obtener la segunda ayuda financiera se resolverán antes de la teleconferencia con los ministros de finanzas y agregó que las condiciones que se están exigiendo a cambio del préstamo no hacen más que crecer.

En declaraciones a los periodistas tras la reunión con el presidente griego, Karolos Pappoulias, el ministro dijo que Grecia se enfrenta a sacrificios y a recortes o a catástrofes financieras después de que el Parlamento aprobara este fin de semana las reformas.

Buscando calmar los temores de aquellos que creen que Grecia no se ajustará a los compromisos adquiridos, el líder del partido conservador griego Nueva Democracia, Antonis Samaras, se comprometió el miércoles por escrito a cumplir el plan de reforma y reiteró la necesidad de dar prioridad a las medidas de crecimiento para lograr que las reformas sean más eficaces, así como que podría resultar necesario modificar las políticas.

Samaras, al que las encuestas ven como el próximo primer ministro, dijo que apoya las medidas que (1) fomenten la competitividad, (2) restauren la confianza en el mercado y (3) ayuden a garantizar la estabilidad del mercado. "Si Nueva Democracia gana las próximas elecciones en Grecia, seguiremos comprometidos con los objetivos y las principales políticas del programa", dijo en la carta.

Tras hacerlo Samaras, los líderes de los dos principales partidos políticos de Grecia ya han enviado sendas cartas a los líderes europeos comprometiéndose a cumplir las reformas pactadas.

4) El banco central de China aumentará su apoyo al fondo de rescate europeo

Dow Jones Newswires

BEIJING (EFE Dow Jones) - El gobernador del Banco Popular de China, Zhou Xiaochuan, continuó el miércoles con la retórica de apoyo a Europa, al señalar que el banco central del país se compromete a aumentar sus activos denominados en euros.

China ha invertido en activos en euros y seguirá aumentando su cartera, dijo Zhou en un evento sobre el euro en Beijing al que también asistieron el presidente del Consejo Europeo, Herman Van Rompuy, y el de la Comisión Europea, Jose Manuel Durao Barroso.

Zhou reiteró los recientes comentarios del primer ministro chino, Wen Jiabao, que dijo que China aumentará su participación en el Fondo Europeo de Estabilidad Financiera (FEEF).

Pero añadió que confía en que la eurozona y la Unión Europea puedan ofrecer productos de inversión más atractivos.

Pese a los compromisos de asistencia, las autoridades chinas se han cuidado hasta la fecha de ofrecer nuevas propuestas específicas de inversión en Europa y de comprar activos europeos (...)

China se enfrenta todavía al riesgo de debilidad en el crecimiento económico, y a presiones inflacionistas, dijo el Banco Popular de China en su informe del cuarto trimestre sobre política monetaria.

"No se conseguirá estabilidad de precios sin condiciones ni de forma automática. Se necesita que las políticas macroeconómicas continúen manteniendo una buena intensidad y ritmo", dijo el Banco Popular de China.

La entidad afirmó que usaría de manera flexible las tasas de interés y otras herramientas basadas en los precios para mantener la estabilidad general de la economía y los niveles de precios (...)

5) Es el momento de presionar el botón de expulsar a Grecia


Por NICHOLAS HASTINGS


LONDRES (Dow Jones) - La eurozona ya no puede costear un rescate para salvar a Grecia. Por el contrario, necesita expulsar a Grecia ahora para salvarse a sí misma, considerando el estado cada vez más precario de muchos de sus otros miembros.

Rápidamente se está haciendo evidente que un segundo rescate para Atenas, mucho menos un tercero o cuarto, simplemente será demasiado perjudicial para el resto de la unión monetaria.

Hasta ahora, los líderes de la eurozona estaban bastante satisfechos con dejar que se prolongaran las negociaciones por un nuevo paquete de rescate de 130.000 millones de euros para Grecia.

La esperanza probablemente era que, o Grecia decidiría dejar la eurozona por voluntad propia o que con más tiempo habría más oportunidades de construir un muro de protección que evite el contagio a otros deudores periféricos más grandes (...)

Pero dos cosas han ocurrido esta semana que harán mucho más difícil la vida de esos países periféricos, además de la vida de los líderes de la eurozona, lo que hará que estén mucho menos dispuestos a invertir su tiempo y dinero en intentar salvar a Grecia.

(1) El lunes, Moody's rebajó la calificación crediticia de seis naciones europeas al reconocer que sus problemas económicos persistirán aunque disminuya la crisis de deuda de Grecia. Esto difícilmente incentivará a los inversionistas, precisamente cuando muchos de esos países necesitan su apoyo.

(2) Por otra parte, las nuevas cifras de crecimiento publicadas el miércoles confirmaron lo que muchos temían, que las condiciones económicas en algunos miembros del bloque, especialmente Italia y España, han continuado deteriorándose, lo que hace aún más difícil su capacidad para servir la deuda en el futuro.

Incluso la economía de Alemania ha comenzado a contraerse. Y en Holanda, que normalmente está estrechamente alineada con Alemania, se registró una sorprendente contracción del 0,7% en el cuarto trimestre (...)

Este débil panorama económico probablemente enfocará aún más las mentes de los líderes europeos en poner fin a la incertidumbre sobre Grecia y comenzar a brindar más apoyo financiero a países como Italia y España para evitar una nueva catástrofe en los mercados europeos.

Los informes de que Alemania, Holanda y Finlandia están perdiendo la paciencia con Grecia y que los ministros de Finanzas del Eurogrupo pospusieron la reunión del miércoles hasta que reciban el compromiso por escrito de los políticos griegos antes de las elecciones de abril, solo han ayudado a fomentar las tensiones.

A medida que se acerca el plazo para el rescate y la próxima cuota de pago de deuda de Grecia, aumenta la impresión de que los líderes de la eurozona podrían estar preparados para asumir el riesgo de una cesación de pagos del país, poner a prueba el muro de protección contra el contagio y dirigir sus cada vez más limitados recursos a impedir que la crisis se propague hacia Italia y España.

6) Los bancos centrales de la euro zona canjean bonos griegos

Por TOM FAIRLESS y TODD BUELL

(http://online.wsj.com/article/SB10001424052970204880404577227441760841800.html?mod=WSJS_inicio_LeftWhatsNews; FEBRUARY 16, 2012, 3:04 P.M.)

FRÁNCFORT (EFE/Dow Jones) - Los bancos centrales de los países de la eurozona están canjeando sus carteras de deuda estatal griega por nuevos bonos helenos, una acción que debería generar beneficios, informa el diario alemán Die Welt en un adelanto de un artículo que se publicará el viernes.

El canje de bonos generará beneficios porque el BCE y los bancos centrales de la eurozona recibirán bonos con un valor nominal cercano a 50.000 millones de euros aunque pagaran menos de esa cantidad por sus actuales títulos, según el rotativo, que cita fuentes conocedoras de la situación.

La operación debería completarse el lunes, señaló el diario. El beneficio se distribuirá a los países a través de los bancos centrales nacionales, agrega. El canje acordado de bonos griegos para los acreedores privados podría entonces realizarse el lunes, según el periódico.

7) Funcionarios griegos y alemanes aseguran que el rescate no será retrasado

Por MATTHEW DALTON, STELIOS BOURAS y ALKMAN GRANITSAS

(http://online.wsj.com/article/SB10001424052970204880404577227590320970070.html?mod=WSJS_inicio_LeftWhatsNews; FEBRUARY 16, 2012, 4:49 P.M.)

ATENAS — Funcionarios del gobierno griego aseguraron que las negociaciones para obtener el segundo rescate financiero están por buen camino y que el país está dispuesto a aceptar cierto grado de supervisión, y descartó las sugerencias de que el paquete de ayuda sería retrasado hasta las elecciones de abril.

En comentarios hechos durante una entrevista para el diario Het Financieele Dagblad y confirmados por su portavoz, el ministro de hacienda de Holanda Jan Kees de Jager afirmó que Grecia aún está atrasada en la implementación de las medidas que requiere para recibir más ayuda.

(Img. Der.: Un empleado limpia la plaza en frente del parlamento griego)

"La confianza ha llegado a un punto muy bajo", dijo en la entrevista. "se ha sugerido" esperar hasta después de las elecciones "debido a que entonces se podría obtener ese compromiso de un nuevo gobierno".

Sin embargo, la reestructuración de la deuda y el segundo rescate para Grecia parecían tener más probabilidad de continuar según lo planeado, después que funcionarios alemanes descartaran un plan de retrasar parte del rescate en un esfuerzo por presionar a los políticos griegos para que implementen las medidas de austeridad.

Semanas de incertidumbre sobre el destino del rescate, avivadas por la idea de último minuto de dividirlo en dos, han exasperado a los inversionistas que buscan certezas de que los gobiernos de la euro zona y el Fondo Monetario Internacional (FMI) aprobarán el segundo rescate y prevendrán una caótica cesación de pagos griega el próximo mes.

Funcionarios de la eurozona han considerado la idea de aprobar sólo únicamente lo suficiente del paquete de préstamos por 130.000 millones de euros (US$169.900 millones) necesarios para lanzar un canje de bonos. La idea ganó tracción después que algunos políticos griegos votaron a favor de las medidas el lunes, pero dijeron que podrían ser renegociadas después.

Los gobiernos de Alemania, Holanda y Finlandia, que desconfían profundamente de los griegos, propusieron dividir el paquete en dos, preocupados por la idea de que darle a Grecia todo el rescate le daría espacio a los políticos griegos para no implementar un programa de recortes de sueldos, gasto estatal y pensiones aprobado por el parlamento griego.

Pero con 14.500 millones de euros en deuda con vencimiento el 20 de marzo, el viceministro de Hacienda alemán, Thomas Steffen le dijo a los legisladores del parlamento de ese país que dividir el rescate no se encuentra entre las opciones, según un legislador presente en la reunión. Steffen dijo que era "cautelosamente optimista" de que los ministros de finanzas aprobarían el segundo paquete de rescate el lunes, dijo un legislador.

Un canje de deuda, que recortaría cerca de 100.000 millones a la deuda que el gobierno griego le debe a los acreedores privados, probablemente será lanzado el 22 de febrero y expirará el 9 de marzo, dijo el legislador, citando a Steffen (...)

Cuestionado sobre si los acreedores de la eurozona están considerando un retraso de la ayuda, un alto funcionario del gobierno griego dijo: "no tengo tal sensación". Poco después, un alto funcionario del ministerio de hacienda griego también dijo que no se estaba contemplando tal retraso.

8) El FMI aportaría sólo 13.000 millones de euros al segundo rescate de Grecia


Por MATTHEW DALTON y STEPHEN FIDLER

(http://online.wsj.com/article/SB10001424052970204792404577229264200275968.html?mod=WSJS_inicio_LeftTop; FEBRUARY 17, 2012, 12:56 P.M.)

BRUSELAS — Se espera que el FMI contribuya sólo con 13.000 millones de euros al segundo paquete de ayuda de Grecia, valorado en 130.000 millones de euros, lo que hará que los gobiernos de la eurozona tengan que aportar una proporción de fondos mucho mayor que en los tres rescates anteriores a otros países europeos, dijeron fuentes cercanas a la situación.

La menor contribución del FMI refleja los temores de los miembros del fondo por un exceso de exposición a la eurozona, según las fuentes. El fondo ya ha acordado prestar 30.000 millones de euros a Grecia, 22.500 millones de euros a Irlanda y 26.000 millones de euros a Portugal, cantidades todas ellas varias veces mayor que la cuota de esos tres países al FMI.


(Img. Izq.: Christine Lagarde - Agence France-Presse/Getty Images)

Las fuentes dijeron que el tamaño de la contribución del FMI no se ha definido. Será un asunto de discusión de los funcionarios de la eurozona el domingo y de los ministros de Finanzas el lunes, con el fin de alcanzar un acuerdo sobre el segundo rescate para Grecia después de meses de negociaciones. Se prevé que los funcionarios del FMI asistan el lunes a la reunión de ministros de Finanzas de la eurozona en Bruselas.

El FMI contribuyó con 27% del primer plan de rescate de Grecia, de 110.000 millones de euros. Sin embargo, después de que los líderes de la eurozona acordaran en julio entregar a Grecia un segundo rescate, los funcionarios del FMI dijeron que la contribución del fondo sería significativamente menor a un tercio.

9) Alemania llama a aclarar los últimos detalles del rescate a Grecia

Por BERND RADOWITZ

(http://online.wsj.com/article/SB10001424052970204792404577229323143951252.html?mod=WSJS_inicio_MiddleTop; FEBRUARY 17, 2012, 1:36 P.M.)

BERLÍN — Los ministros de Finanzas de la eurozona están más cerca de alcanzar una decisión sobre el segundo programa de rescate para Grecia, pero los detalles finales aún necesitan aclararse, señaló el viernes el gobierno alemán, que añadió que ahora es responsabilidad de Grecia evitar un impago desordenado de su deuda.

(Img. Der.: Associated Press)

Las autoridades de la eurozona intentarán cerrar los detalles definitivos del acuerdo de rescate de aquí al domingo por la noche, con lo que los ministros de Finanzas tendrán el lunes en su reunión en Bruselas una base para tomar una decisión, afirmó el portavoz del Ministerio de Finanzas alemán, Martin Kotthaus, en una conferencia de prensa.

"Es demasiado pronto para decir en este momento cómo será la decisión", señaló Kotthaus.

Los detalles que todavía faltan por aclarar son (1) el establecimiento de una posible cuenta custodia para garantizar que Grecia cumpla sus obligaciones de reembolso de la deuda, y (2) la supervisión por parte de los funcionarios de la troika —la Unión Europea, el FMI y el BCE- de la aplicación de la reformas en el país, dijo Kotthaus.

Un portavoz del ministro de Economía alemán insistió en que Alemania no está interesada en una quiebra desordenada de Grecia.
martes, febrero 07, 2012

WSJ: Brasil - Cuba - Mercados emergentes

1) Con visita a Cuba, Brasil muestra su poderío en América Latina

Por JOHN LYONS y JOSÉ DE CÓRDOBA

SÃO PAULO, Brasil — La presidenta de Brasil, Dilma Rousseff, ofreció a Cuba una cooperación económica más cercana durante una visita a la isla el martes, lo que marca la mayor apuesta hasta el momento del país sudamericano para transformar su creciente poderío económico en liderazgo diplomático en América Latina.

El banco estatal de desarrollo de Brasil financia una rehabilitación de US$680 millones del puerto cubano de Mariel, un proyecto a cargo de la firma de construcción brasileña Odebrecht, que también podría participar en la industria azucarera de Cuba, indicaron funcionarios brasileños.

(Imagen: Raúl Castro recibió a la presidenta de Brasil, Dilma Rousseff).

En los últimos años, Brasil ha desembolsado miles de millones de dólares en préstamos a países más pobres de toda América Latina, y hasta en África.

"Se trata del creciente poder sutil de Brasil a escala internacional y el papel cada vez más protagónico que juega en el mundo", indicó Matthew Taylor, un especialista en la Escuela de Servicio Internacional de la American University, en Washington. "La ayuda a Cuba realmente destaca este nuevo rol".

Muchos analistas sostienen que Brasil podría convertirse en una fuerza estabilizadora en una región conocida por la volatilidad política y económica.

En Cuba, por ejemplo, Brasil podría brindar una alternativa más moderada frente al mayor benefactor económico de la empobrecida isla: el presidente venezolano Hugo Chávez. El mandatario envía unos 100.000 barriles de petróleo diarios a Cuba a cambio de servicios de médicos cubanos y otros acuerdos.

Cuba, en tanto, está desesperada con conseguir salvavidas económicos. Raúl Castro ha experimentado con reformas económicas limitadas para darle un soplo de vida a una economía moribunda, donde los ciudadanos aún reciben libretas de raciones que limitan la cantidad de pan que pueden comprar al día.

Aunque Estados Unidos ha sido el actor con más poder en América Latina desde hace dos siglos, expertos afirman que Washington no se opone a la campaña de Brasil por ganar influencia en la región. De hecho, creen que EE.UU. en privado tendría la esperanza de que Brasil sirva de mediador en temas que le interesan, como los derechos humanos.

Sin embargo, Brasil no está en Cuba para ayudar a EE.UU. Durante la visita del martes, Rousseff criticó la existencia de la base estadounidense de Guantánamo, donde están encarcelados sospechosos de terrorismo. También criticó el embargo comercial estadounidense contra Cuba, que, afirmó, contribuye a la pobreza en la isla (...)

Esta semana, el canciller brasileño Antonio Patriota afirmó que los derechos humanos no son un tema de "emergencia" en Cuba. Hace menos de dos semanas, el prisionero político cubano Wilmar Villar murió en la cárcel luego de una huelga de hambre de 50 días. Protestaba por estar encarcelado tras haber participado en una manifestación política (...)

No obstante, el hecho de que Rousseff fue encarcelada y torturada durante la dictadura militar de Brasil genera esperanzas de que sea más receptiva a los prisioneros políticos que su antecesor, Luiz Inácio Lula da Silva, quien durante años menospreció a quienes sostenían huelgas de hambre en Cuba (...)

Por generaciones, Brasil buscó sin éxito una prominencia diplomática acorde con sus 190 millones de habitantes y su extenso territorio. Pero su fortuna empezó a cambiar hace casi una década cuando inició una expansión económica que sacó a millones de la pobreza y transformó el país en la sexta economía global, según algunos economistas.

(http://online.wsj.com/article/SB10001424052970204740904577195642162337310.html?mod=WSJS_actualidad_LeftTop; JANUARY 31, 2012, 8:06 P.M.)


2) CNI: la economía brasileña se recuperará lentamente en 2012

Por GERALD JEFFRIS

BRASILIA (Dow Jones) - La economía brasileña se recuperará con lentitud este año de la desaceleración registrada en la segunda mitad de 2011, en medio de persistentes problemas estructurales y continuas dificultades en el extranjero, dijeron el lunes representantes de la Confederación Nacional de la Industria (CNI).

El grupo señaló que el sector industrial terminó el 2011 en una situación de "virtual parálisis", mientras el sector manufacturero local tuvo problemas para superar la ardua competencia y la menor demanda de las economías desarrolladas.

"La industria muestra más o menos el mismo nivel de producción que hace tres años, antes del comienzo de la crisis financiera global", dijo el economista jefe de la CNI, Flavio Castelo Branco.

La CNI informó que el uso de la capacidad industrial instalada de Brasil terminó diciembre en un 81,3%, frente a una lectura ajustada por factores estacionales del 82,5% en diciembre de 2010 y el máximo récord de 83,9% registrado a principios de 2008. El empleo industrial terminó el año con una baja del 1% frente a diciembre de 2010, aunque las ventas industriales reales mostraron un crecimiento del 3,4% frente al mismo periodo del año anterior.

La entidad espera que la economía brasileña se expanda este año en torno al 3%.

(http://online.wsj.com/article/SB10001424052970204369404577207431899261146.html?mod=WSJS_inicio_LeftWhatsNews; FEBRUARY 6, 2012, 4:17 P.M.)


3) El largo camino para los mercados emergentes


Por RICHARD BARLEY

Los hábitos arraigados pueden ser difíciles de cambiar, y eso definitivamente es cierto para las inversiones en los mercados emergentes. Pese la constante evidencia de que, como un todo, los mercados emergentes tienen un mayor potencial de crecimiento, posiciones fiscales más fuertes y mejores demografías, la predisposición en la conducta de los inversionistas es pensar que los mercados de esos países son afectados incluso cuando los problemas financieros claramente provienen de otras partes. Los inversionistas necesitan cambiar su manera de pensar.

(Imagen: Un comprador indio en las afueras de un centro comercial)

En el 2011, los mercados desarrollados enfrentaron enormes problemas: la crisis de la zona del euro, la rebaja en la calificación de Estados Unidos, el sismo en Japón. Aunque hubo temores sobre la inflación en los mercados emergentes y sobre el crecimiento de China, los funcionarios de esos países no tienen sus manos atadas por tasas de interés cero, y aún pueden ofrecer estímulos fiscales. Pero los mercados emergentes pagaron el precio. El índice de Mercados Emergentes MSCI cayó un 20,4%, muy por debajo del desempeño del índice mundial MSCI, en cual descendió un 7,6%. Los inversionistas retiraron US$48.000 millones de los fondos de inversiones en acciones de mercados emergentes, mientras que los flujos hacia la deuda de mercados emergentes se estancaron desde agosto. La depreciación del tipo de cambio significa que los bonos en moneda local generaron pérdidas en términos de dólares. Los bonos soberanos denominados en dólares de los mercados emergentes tuvieron un rendimiento del 8,5%, según el índice mundial EMBI de JP Morgan, pero fueron impulsados principalmente por el alza generalizada que registraron los bonos del Tesoro de Estados Unidos, los cuales generaron un rendimiento del 13,5%, pese al gigantesco déficit de Estados Unidos.

Hay dos razones clave para esto. Una es el deseo de liquidez cuando aumenta la aversión al riesgo: pese a la profundización de los mercados de capitales en los mercados emergentes, no pueden competir con los de los mercados desarrollados, y en particular con los bonos del Tesoro de Estados Unidos. Segundo, pese a la relativa fortaleza de las economías emergentes, una inversión en mercados emergentes frecuentemente es considerada una adición de riesgo a las carteras.

Pero los inversionistas deben pensar en los mercados emergentes como una manera de diversificar el riesgo. Supuestamente los títulos sin riesgos de los mercados desarrollados, como los bonos de los gobiernos de la zona del euro, se han transformado en cualquier cosa menos eso. Todos los títulos -incluso los del Tesoro de Estados Unidos- implican riesgo. Algunos están comenzando a darse cuenta de eso: los encargados de finanzas de las compañías y empresas de seguros están dando sus primeros pasos hacia la deuda de países emergentes, dice Jerome Booth de Ashmore, una firma de inversiones dedicada a los mercados emergentes. Eso incluye inversiones para la administración de efectivo, una actividad tradicionalmente muy conservadora.

En tanto, el bajo desempeño que registraron el año pasado los activos de mercados emergentes simplemente significa que tal vez haya más oportunidades en el 2012, al menos para los inversionistas que están dispuestos a cambiar la antigua manera de pensar sobre el riesgo.

(http://online.wsj.com/article/SB10001424052970204369404577207322503953872.html?mod=WSJS_inicio_LeftWhatsNews;FEBRUARY 6, 2012, 3:00 P.M.)

martes, enero 31, 2012

WSJ: ¿Y cómo va la eurozona?

1) Los acreedores privados de Grecia habrían aceptado un interés menor al 4%

(http://online.wsj.com/article/SB10001424052970204661604577184770231529982.html?mod=WSJS_mercados_LeftWhatsNews; JANUARY 26, 2012, 9:52 A.M.)

Por STELIOS BOURAS

ATENAS (EFE/Dow Jones) - Los acreedores del sector privado están dispuestos a aceptar un cupón con un interés inferior al 4% para los nuevos bonos griegos que se emitan como parte del acuerdo de canje que se está negociando con Grecia, informa el jueves un diario local.

Sin nombrar ninguna fuente, el periódico Ethnos indica que los acreedores privados "presentarán una nueva oferta mejorada con un tipo de interés medio del 3,75%" después de que el director del Instituto de Finanzas Internacionales -IIF por sus siglas en inglés-, Charles Dallara, se reuniera con banqueros en París el miércoles.

La noticia se conoce coincidiendo con la vuelta de Dallara a Atenas el jueves para continuar con las negociaciones con el Gobierno griego sobre un acuerdo de deuda, una parte crucial del acuerdo del segundo rescate de 130.000 millones de euros del país.

Las negociaciones se han estancado al no alcanzar un acuerdo sobre el interés de los nuevos bonos. Los ministros de Economía de la eurozona abogaron esta semana por un interés no superior al 3,5%. Los acreedores privados afirman que no aceptarán menos del 4% (...)


2) La rentabilidad de los bonos de Portugal toca un nuevo récord

(http://online.wsj.com/article/SB10001424052970204661604577184781222726616.html?mod=WSJS_mercados_LeftWhatsNews; JANUARY 26, 2012, 10:00 A.M.)

Por NICK CAWLEY

LONDRES (EFE/Dow Jones) - Las rentabilidades de los bonos soberanos portugueses seguían subiendo el jueves, marcando nuevos máximos desde la creación del euro, ya que los inversionistas siguen preocupados por las implicaciones para el país de las actuales conversaciones de reestructuración de la deuda griega.

En un mercado ilíquido y con baja negociación, la rentabilidad del bono estatal luso a cinco años subía casi un punto porcentual al 19,06%, mientras que la del bono a 10 años crecía más de un punto porcentual al 15,10%, según datos de Tradeweb (...)

3) Sarkozy anuncia nuevo plan de competitividad

(http://online.wsj.com/article/SB10001424052970204740904577192823038961592.html?mod=WSJS_inicio_LeftWhatsNews; JANUARY 30, 2012, 9:59 A.M.)

Por WILLIAM HOROBIN

PARÍS (EFE Dow Jones) - El presidente de Francia, Nicolas Sarkozy, monopolizó las emisiones televisivas del país el domingo por la tarde para anunciar medidas encaminadas a mejorar la competitividad, sólo tres meses antes de las elecciones presidenciales.

En un intento por salvaguardar el empleo industrial, Sarkozy dijo que trasladará parte de los costes del Estado de bienestar de las empresas a las consumidores, al (1) reducir el impuesto que se paga por los salarios y (2) aumentar el impuesto sobre el valor añadido al 21,2% desde el 19,6%.

La propuesta se asemeja a otras llevadas a cabo por Alemania a mitad de la década pasada con el objetivo de impulsar la competitividad de la industria.

Sarkozy, que va por detrás del candidato socialista, Francois Hollande, en las encuestas de opinión, también propuso un nuevo contrato laboral que en última instancia permitirá a los empleadores sortear la semana laboral de 35 horas y flexibilizará significativamente horas de trabajo y salarios.

El paquete de competitividad de Sarkozy es una arriesgada apuesta política, según los analistas, porque las encuestas de opinión muestran que una mayoría de franceses se oponen tanta al aumento del impuesto a las ventas -que reducirá su poder adquisitivo- como a la introducción de contratos laborales más flexibles. Además, no es seguro que el Gobierno de Sarkozy tenga suficiente tiempo para llevar al Parlamento las medidas propuestas.

Pero el paquete del domingo de Sarkozy sugiere que el presidente galo está intentando presentarse como un estadista valiente con los arrestos suficientes para proponer medidas impopulares por el bien de Francia, según los analistas (...)

...Francia ha sufrido una rebaja de su calificación crediticia triple A a principios de mes por parte de Standard & Poor's Ratings Services. Eso aumentó la presión sobre el Gobierno de Sarkozy para reducir el creciente déficit y redujo la ya de por sí escasa capacidad del Gobierno para estimular la economía.


4) Los líderes europeos ultiman detalles del pacto fiscal


(http://online.wsj.com/article/SB10001424052970204740904577192992121651520.html?mod=WSJS_inicio_LeftWhatsNews; JANUARY 30, 2012, 12:02 P.M.)

BRUSELAS — Los líderes de la Unión Europea se reunieron el lunes para ultimar detalles de un acuerdo de disciplina fiscal y un fondo permanente de rescate, en momentos en que el multimillonario acuerdo de reestructuración del rescate griego amenazaba con opacar las negociaciones (...)

Es muy probable que también apoyen un tratado que crea el Mecanismo de Estabilidad Europeo, aunque una propuesta para incrementar el tamaño del fondo de 500.000 millones de euros aún se está debatiendo.

En un comunicado conjunto que se emitirá después de la cumbre, los líderes indicarán que se han visto "señales tentativas" de estabilización económica en Europa, pero las tensiones en los mercados financieros continúan pesando sobre la economía, según un borrador del texto.

El presidente de la Comisión Europea, José Manuel Barroso ha prometido tomar medidas para incrementar la creación de empleos y el crecimiento, incluyendo el redireccionar fondos que no se han usado para luchar contra el desempleo entre los jóvenes.

No obstante, la crisis de deuda Griega ha vuelto a acaparar la atención, aunque un nuevo rescate para el país no se encuentra en la agenda oficial de la cumbre. El primer ministro griego Lucas Papademos se dirigió a Bruselas tras pasar el fin de semana en conversaciones con acreedores privados para rebajar 100.000 millones de euros de la deuda griega y luego de recalcar el compromiso de los líderes políticos del país de buscar nuevas reformas.

Las negociaciones se complicaron por las nuevas exigencias alemanas de una mayor supervisión de los asuntos presupuestales de Grecia y las crecientes preocupaciones de que las necesidades de financiación del país sean más grandes de lo pensado (...)

Según el borrador más reciente, la Corte Europea de Justicia tendría la potestad de imponer sanciones a los países que se extralimiten (en materia presupuestaria).

"Si la corte encuentra que la parte involucrada no ha cumplido con su juicio, podría imponer una multa apropiada para las circunstancias que no exceda 0,1% de su producto interno bruto", dice el borrador.

El borrador también dice que cualquier país que desee usar el mecanismo de estabilidad después de marzo de 2013 tendrá que ratificar primero el acuerdo fiscal (...)


5) Grecia podría alcanzar esta semana un acuerdo para reducir su deuda

(http://online.wsj.com/article/SB10001424052970204740904577193341256879880.html?mod=WSJS_inicio_LeftWhatsNews; JANUARY 30, 2012, 4:25 P.M.)

Por COSTAS PARIS

Acuerdo inicial sobre rescate griego podría llegar esta semana

BRUSELAS (EFE Dow Jones) - Un acuerdo inicial sobre el nuevo crédito de rescate para la endeudada Grecia podría alcanzarse esta semana, para después discutirse en una cumbre especial de líderes de la eurozona el mes que viene, dijeron el lunes fuentes de la eurozona y del Fondo Monetario Internacional (FMI).

El acuerdo definitivo de una reducción del 50% en el valor nominal de la deuda en manos de acreedores del sector privado está en suspenso a la espera de un informe del FMI sobre la sostenibilidad de la deuda de Grecia, dijeron las fuentes.

Grecia y los acreedores del sector privado se han acercado al esperado acuerdo sobre la quita de la deuda de 100.000 millones de euros, después de que los bonistas dijeran que podrían aceptar rentabilidades más bajas en la reestructuración de la deuda griega. Esto forma parte de un plan de rescate mayor que también contará con la participación del FMI y la Unión Europea (UE). Representantes de la troika de acreedores -la UE, el FMI y el Banco Central Europeo- están en Atenas y elaborarán un informe sobre el que el FMI basará su análisis de sostenibilidad.

En octubre, se pensaba que Grecia necesitaba un rescate de 130.000 millones de euros para seguir siendo fiscalmente viable a largo plazo. Desde entonces el deterioro de la economía del país ha suscitado dudas sobre si podría ser necesaria una suma mayor para aliviar la deuda (...)

"La idea es que el nuevo acuerdo sobre el préstamo se debatirá en una cumbre de líderes especial en febrero, pero eso aún no está decidido", dijo una fuente de la eurozona que participa en la cumbre de la UE en Bruselas el lunes. "Sin embargo, no hay duda de que el asunto saldrá a relucir en el debate de hoy. No puede evitarse".

Grecia se ha visto presionada por parte de sus socios de la eurozona y el FMI para lograr avances claros en las reformas estructurales y los recortes pactados. Atenas argumenta que está incumpliendo sus objetivos por las severas medidas de austeridad, que han abocado a la economía a la recesión.

Alemania, en particular, pide una supervisión mayor de las cuestiones presupuestarias de Grecia, ante los crecientes temores de que la necesidad de financiación de Grecia podría ser mayor de lo que se pensaba en un principio (...)

Grecia se está resistiendo a la presión para ceder control de sus políticas de gasto e impuestos. Algunos funcionarios de la eurozona se oponen abiertamente a la propuesta alemana. "Estoy profundamente en contra de la idea", afirmó el presidente del Eurogrupo, Jean-Claude Juncker, antes de la cumbre del lunes. "No es aceptable, ni para Grecia, ni para mí", añadió (...)

6) El pacto europeo: ni panacea, ni veneno

(http://online.wsj.com/article/SB10001424052970204740904577195042056347690.html?mod=WSJS_inicio_LeftTop; JANUARY 31, 2012, 12:29 P.M.)

Por MARCUS WALKER

BERLÍN — Desde la óptica de la canciller alemana Angela Merkel, el nuevo pacto fiscal europeo transformará a la zona euro en una unión monetaria más perfecta.

Los críticos lo ven como una distracción de las verdaderas raíces de la crisis de la deuda y como una camisa de fuerza que condenará a Europa a la austeridad y el estancamiento económico de por vida.

Lo más probable es que no sea ni lo uno ni lo otro. El tratado propuesto no despeja las dudas sobre la viabilidad de la zona euro a largo plazo y sus límites al gasto fiscal no son tan estrictos como parecen a primera vista.

(Img. Der.: El primer ministro italiano Mario Monti, el presidente francs Nicolas Sarkozy y la canciller alemana Angela Merkel, durante la cumbre)

El tratado, que se firmará formalmente a principios de marzo por parte de los líderes de los países de la zona euro y cualquier otro país de la Unión Europea que desee participar, obligará a los gobiernos a equilibrar sus presupuestos y reducir la deuda pública. Los llamados déficits estructurales, que se ajustan a los altibajos económicos, se limitarán a 0,5% del Producto Interno Bruto. Los miembros de la euro zona tienen que incorporar esa regla en sus leyes nacionales o constituciones. De lo contrario los jueces de la UE los podrán multar.

El déficit de no más de 0,5% del PIB podría, de ser obedecido, marcar una revolución en las políticas fiscales de los países europeos y pondría fin a más de 30 años de aumentos constantes de la deuda pública en buena parte de la región. Los críticos temen que se trate de un límite demasiado rígido y que les quite a los países la capacidad de recurrir al gasto fiscal para sacar a sus economías de una futura recesión.

En realidad, el borrador del tratado permite un amplio margen de maniobra fiscal, descartando las quejas de que las políticas keynesianas de estímulo serían ilegales. Un balance fiscal "estructural" permitirá que los déficits suban automáticamente en épocas de vacas flacas, a través de mayores gastos sociales y menores ingresos tributarios, siempre y cuando el gobierno ahorre en las épocas de vacas gordas.

Se supone que las medidas de estímulo para reactivar la demanda en épocas de recesión son temporales y el tratado permite incluso un mayor alejamiento de las metas fiscales si el declive es "severo", lo que otras reglas de la euro zona definen como una caída del PIB superior a 2%.

Alemania espera que el tratado al menos impida que los miembros de la zona euro tengan una política de estímulo fiscal permanente. En el trasfondo del tratado se encuentra la convicción alemana de que la irresponsabilidad fiscal fue la culpable de la actual crisis de la deuda (...)

Superficialmente, el acuerdo hace que la euro zona se parezca un poco más a Estados Unidos, en donde casi todos los estados tienen algún tipo de regla de equilibrio presupuestal. Pero un elemento clave de la unión monetaria estadounidense no está presente en el caso europeo, dicen los economistas: el significativo gasto y los impuestos federales, los cuales suben y bajan automáticamente con los ires y venires de los estados, ayudando a amortiguar las partes del país que pasan apuros.

Muchos analistas dudan que el pacto fiscal europeo sea seguido al pie de la letra, como quiere Alemania. "La historia de las estrategias basadas en reglas en Europa es que las reglas son interpretadas con flexibilidad al pasar el tiempo, según los deseos de ese momento", en vez de las intenciones de sus creadores, asegura Michael Saunders, economista de Citigroup en Londres (...)

La presión de los mercados financieros podría imponer limitaciones más rígidas a los miembros de la zona euro que las reglas alemanas. Los temores del aumento en los rendimientos de los bonos están forzando a países como España, Italia y Francia a seguir un camino de austeridad fiscal, pese a su impacto en economías que ya estaban anémicas.

"La inhabilidad de los países débiles para financiarse en los mercados, conducirá a un período prolongado en el que los países de la zona euro optarán por ajustarse el cinturón", dijo Saunders.

jueves, enero 26, 2012

Dossier WSJ: cómo va la eurozona

1) El euro cambia, ¿pero hacia qué?

Por DAVID COTTLE

LONDRES (Dow Jones) - Entonces, ¿qué es el euro ahora? ¿Un activo de riesgo, una moneda de financiamiento de carry trade o sólo un fracaso anticuado?

Era mucho más fácil definirlo al final del año pasado. Las correlaciones en máximos récord entre la moneda única y los nerviosos mercados de acciones lo explicaban. El euro era un "activo de riesgo", como esas acciones, materias primas y las monedas de sus productores. Entonces, cuando los inversionistas se sentían optimistas sobre el crecimiento mundial se retiraban, cuando no (y generalmente no lo hacían) regresaban.

Ahora un nuevo año puede ser solo un concepto, una mera vuelta de hoja en el calendario, pero ya parece que algo ha cambiado. El euro está saliendo de la lista de activos riesgosos, dejando al resto. Las correlaciones entre los movimientos de las acciones y del euro respecto del dólar siguen siendo elevadas, pero son levemente inferiores a los niveles récord registrados en el último trimestre de 2011.

Ciertamente parece que el sentido común de los mercados se ha vuelto un poco más perspicaz. Los inversionistas no están más relajados sobre el futuro de la zona euro, pero sí parecen más dispuestos a creer que el resto del mundo puede crecer incluso mientras Europa languidece, lo cual ciertamente no era así a finales del año pasado cuando todos parecían estar en la misma bolsa.

Además, el informe más reciente del Fondo Monetario Internacional (FMI) mostró un número récord de posiciones en descubierto netas en el euro frente al dólar en la semana al 17 de enero.

Por lo tanto, se podría argumentar con bastante certeza que el euro se está transformando en una moneda de financiamiento de carry trade, en la que se toman préstamos para financiar operaciones en activos de mayores rendimientos en otro lugar, lo cual ahora parecería tener sentido en este mundo económico más diferenciado. Tiene las dos credenciales claves del carry trade, tasas básicas bajas y descendiendo y, al menos según los especuladores, muy pocas posibilidades de recuperar el terreno perdido.

Los analistas de SchneiderFX parecen tener pocas dudas. "Dejemos una cosa en claro: el euro siempre ha sido una moneda de carry trade". Lo que ha cambiado desde los recortes de tasas del Banco Central Europeo (BCE) y las provisiones de liquidez en el último trimestre de 2011 es que simplemente hay más euros en circulación, añadieron, lo que significa que habrá demanda de activos con mayores rendimientos, y que habrá "áreas" de crecimiento en lugares donde pueden desplegarse capitales occidentales.

No obstante, estas operaciones de carry trade financiadas con euros solo tienen sentido en tanto los inversionistas crean que puede haber una recuperación sustentable en todas partes, especialmente en Estados Unidos, que de la nada se ha transformado en un héroe en un espacio de tiempo muy corto. Demasiado corto para algunos (...)

(http://online.wsj.com/article/SB10001424052970203806504577179261401331648.html?mod=WSJS_inicio_MiddleThird; JANUARY 24, 2012, 8:01 P.M.)

2) La euro zona necesita eurobonos "de una forma u otra", dice Soros

Por GEOFFREY T. SMITH

DAVOS, Suiza (EFE Dow Jones) - Los eurobonos son una parte inevitable de la solución de la crisis de deuda soberana de la eurozona, dijo el inversor George Soros el miércoles, dado que la región no puede resolver sus problemas sólo con reformas estructurales.

En un almuerzo durante el Foro Económico Mundial de Davos, Soros dijo a los periodistas que las autoridades europeas "han hecho todo mal" en su respuesta a la crisis financiera que se desencadenó en 2007 al plantear medidas políticas confusas que revelaron la ignorancia generalizada sobre cómo funcionan los mercados financieros.

"La austeridad que quiere imponer Alemania llevará a Europa a una espiral de deuda deflacionaria", advirtió Soros, y añadió que la desintegración política de la Unión Europea le sucederá inevitablemente si la economía se descontrola.

"Las reformas estructurales no lo harán por sí solas", apuntó Soros. "Tendrá que haber estímulos fiscales y tendrán que venir de la UE garantizados de manera conjunta e individual por cada uno de los estados miembros. Los eurobonos se necesitan de una forma o de otra" (...)

(http://online.wsj.com/article/SB10001424052970203806504577182972429941582.html?mod=WSJS_inicio_MiddleFirst; JANUARY 25, 2012, 12:31 P.M.)

3) El FMI exhorta al G20 a ayudar a la Unión Europea

Por IAN TALLEY

WASHINGTON (Dow Jones) - El Fondo Monetario Internacional (FMI) hizo un llamado a las principales economías del mundo para que ayuden a la eurozona a expandir sus fondos para la crisis de deuda, dijo el miércoles la entidad.

El FMI exhortó a Europa a aumentar sus fondos de rescate, al Banco Central Europeo (BCE) a expandir sus hojas de balance, y al Grupo de las Veinte naciones industrializadas y en desarrollo (G-20) para que contribuya con fondos para el mecanismo de financiamiento de emergencia de la región.

Además de solicitar al BCE que expanda su programa de compra de bonos y provea más fondos a los bancos, los funcionarios del FMI han dicho que la eurozona debería duplicar el tamaño de su fondo de rescate... el organismo solicitó al G20 a aumentar su capacidad crediticia en US$500.000 millones a US$600.000 millones.

El FMI dijo que ello es necesario para (a) proteger a los bancos europeos del riesgo de una cesación de pagos, (b) evitar una crisis financiera mundial y (c) mostrar a los mercados que las autoridades tienen los recursos necesarios para rescatar a Italia y España, dos de las mayores economías de Europa.

(http://online.wsj.com/article/SB10001424052970203806504577183012277852868.html?mod=WSJS_mercados_LeftWhatsNews; JANUARY 25, 2012, 12:55 P.M.)

4) Merkel deja en claro que no contempla medidas de estímulo

Por GEOFFREY T. SMITH

DAVOS, Suiza — La canciller alemana Angela Merkel acabó con las esperanzas de una mayor disposición al gasto para sacar a Europa de la recesión el miércoles, al indicar durante el Foro Económico Mundial (FEM) que las reformas al mercado laboral y la cesión de más soberanía nacional ofrecen un retorno más certero a la salud económica.

En el discurso que dio inicio formal al FEM, Merkel aseguró a su audiencia que su país está comprometido con una mayor integración y apoyo mutuo, pero repitió su conocido escepticismo respecto a la idea de que los problemas de la región se pueden solucionar únicamente con dinero.

"Lo que no queremos es prometer algo que no podamos cumplir", dijo Merkel. "En ese caso Europa tendría un flanco verdaderamente vulnerable… la confianza es la principal divisa que uno puede tener el mundo actual".

Merkel llegó a Davos como el centro de atención, luego de haber impuesto austeridad fiscal en un país tras otro a medida que la crisis de la euro zona se ha expandido. Esa crisis ahora es el problema número uno de la economía mundial y para un creciente número de observadores, su énfasis en la austeridad sólo ha empeorado las cosas.

El veterano inversionistas George Soros, dijo horas antes de la intervención de Merkel que sus políticas conllevan el riesgo de crear una espiral deflacionaria que podría destruir no solo a la economía europea sino conducir a su "desintegración política". Incluso el FMI, presentando la edición más reciente de su Perspectiva Económica Mundial, pidió a "aquellos países con espacio fiscal", que apoyen a la economía con más medidas de estímulo.

Merkel acabó con tales esperanzas, ni siquiera sugiriendo que estaría dispuesta a incrementar el tamaño del Mecanismo de Estabilidad Europeo, (ESM) que actualmente alcanza los 500.000 millones de euros. El ESM sería el reemplazo permanente del actual Fondo de Europeo de Estabilidad Financiera (FEEF). Los forcejeos legales y políticos han demorado y restringido las actividades del FEEF. En parte para compensar esto, la euro zona ahora desea implementar el ESM este año, en vez de a mediados de 2013, como se planeaba originalmente.

Merkel dijo que la crisis actual de la euro zona no puede resolverse de la noche a la mañana ya que es el producto de años de productividad divergente. Sin embargo, insistió que el problema del desempleo en Europa es "solucionable" y dijo que estaba "profundamente convencida" de que otros países europeos podrían emular el éxito de Alemania de bajar el desempleo al reformar sus mercados laborales. Se mostró optimista al asegurar que las reformas que se han implementado en Grecia, Irlanda, Italia y España "muestran más movimiento de lo que hemos visto en años".

En una referencia a los cambios llevados a cabo por su predecesor, Gerhard Schroeder, Merkel dijo que es importante que la próxima ola de reformas europeas busque seguir el modelo de las mejores prácticas de la región, en vez de buscar un ambiguo promedio de los 27 países de la unión.

(http://online.wsj.com/article/SB10001424052970203806504577183164049418398.html?mod=WSJS_inicio_LeftWhatsNews; JANUARY 25, 2012, 2:52 P.M.)

5) Los rendimientos de los bunds alemanes bajan a niveles históricos

Por EMESE BARTHA

FRANCFORT — Alemania pagó el miércoles el rendimiento más bajo en una subasta de bonos a 30 años desde la creación del euro.

El Bundesbank, que lleva a cabo las subastas de deuda alemana, vendió 2.458 millones de euros (US$3.200 millones) a un rendimiento promedio de 2,62%, un descenso frente a los 2,82% de la subasta anterior, llevada a cabo el 12 de octubre. La agencia de financiamiento alemana recibió 5.042 millones de euros en ofertas sobre su colocación de 3.000 millones de euros, cubriendo con creces las necesidades de la subasta.

(Img.: Corredores trabajan en la Bolsa de Francfort)

Mientras tanto, el costo de asegurar la deuda portuguesa subieron a nuevos récords a medida que el rendimiento de su bono a 10 años tocó niveles que no se veían desde julio de 2011 debido a las preocupaciones por los efectos de las negociaciones de reestructuración de deuda griega. Los seguros contra la cesación de pagos (CDS) a cinco años, se cotizaban cerca a los niveles en los que se encontraban los mismo valores griegos en abril del año pasado, avanzando 31 puntos base a 1.310 puntos base, lo que significa que ahora cuesta un promedio de US$1,31 millones el asegurar US$10 millones de deuda emitida por el país.

La demanda en la subasta alemana fue seguida de cerca después que dos de las cuatro subastas a 30 años de bonos atrajeran menos ofertas de lo esperado. Alemania ofreció 2.000 millones de euros en cada una de las cuatro subastas de bunds a 30 años (...)

Los bonos de larga maduración usualmente son comprados por inversionistas institucionales, especialmente compradores a largo plazo como los fondos de pensiones y las firmas de seguros, quienes necesitan flujos de efectivo para ajustarse a sus pasivos a largo plazo.

Los resultados de la subasta fueron "impresionantes" dijo un portavoz de la agencia financiera alemana. "Los inversionistas buscan y confían en la calidad del emisor de referencia de la euro zona", dijo, agregando que la subasta ha confirmado esta tendencia para las emisiones de larga maduración.

Los bunds a 30 años tocaron un rendimiento históricamente bajo de cerca de 2,33% en el mercado secundario la semana pasada, pero se han recuperado desde entonces (...)

(http://online.wsj.com/article/SB10001424052970203806504577182921715052272.html?mod=WSJS_inicio_LeftWhatsNews;JANUARY 25, 2012, 12:38 P.M.)

Emprender es una espada de Damocles

 Lo mejor de todo el tema de los algoritmos en redes, buscadores e inteligencia artificial es que todas estas herramientas se adaptan a tus ...